Portefeuille de clientèle patrimoniale : objets de valeur, collections et habitations d’exception à la cession
Publié le
Un portefeuille de clientèle patrimoniale se valorise bien quand le cédant peut montrer trois choses : des dossiers à jour qui prouvent la valeur des biens assurés, une relation de confiance qu’il est prêt à transmettre au repreneur, et des contrats placés auprès d’assureurs qui accepteront de poursuivre avec lui. Ces clients ne cherchent pas le prix le plus bas : ils attendent un conseil précis sur des biens rares, souvent irremplaçables. Pour un repreneur, c’est un actif fidèle et exigeant. Pour le cédant, c’est un travail de documentation à faire avant de publier son annonce.
Qu’appelle-t-on une clientèle patrimoniale en assurance de dommages ?
Ce sont des particuliers qui possèdent des biens dont la valeur dépasse ce que prévoient les contrats standards. On y trouve notamment :
- des habitations de grande valeur, résidences principales ou secondaires, parfois classées ou anciennes ;
- des bijoux et des montres, portés au quotidien ou conservés au coffre ;
- des œuvres d’art et des collections : tableaux, sculptures, livres anciens, vins ;
- du mobilier d’exception : meubles d’époque, créations de designers, pièces uniques.
Ces biens sont généralement assurés par des contrats haut de gamme ou par des garanties spécifiques aux objets de valeur, souvent auprès d’assureurs spécialisés, avec des conditions de protection (alarme, coffre, stockage) et des modalités d’indemnisation qui demandent un vrai conseil.
Pourquoi la preuve de la valeur est-elle au cœur de ces contrats ?
Parce qu’en cas de vol, d’incendie ou de dégât des eaux, c’est elle qui détermine l’indemnisation. Un objet courant se remplace par un objet équivalent ; une pièce unique, non. Il faut alors établir ce qu’elle valait, et le prouver.
Les justificatifs habituels sont connus :
- les factures d’achat et les actes de succession ou de donation ;
- les certificats d’authenticité remis par le vendeur ou l’artiste ;
- les expertises réalisées par un professionnel, et leur date ;
- des photographies détaillées, avec les signatures, les poinçons ou les marques distinctives.
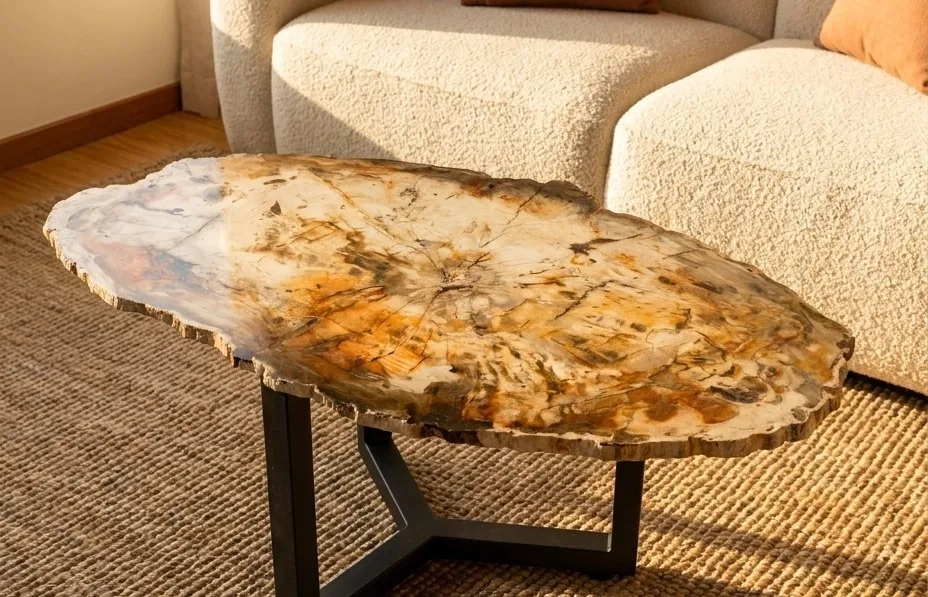
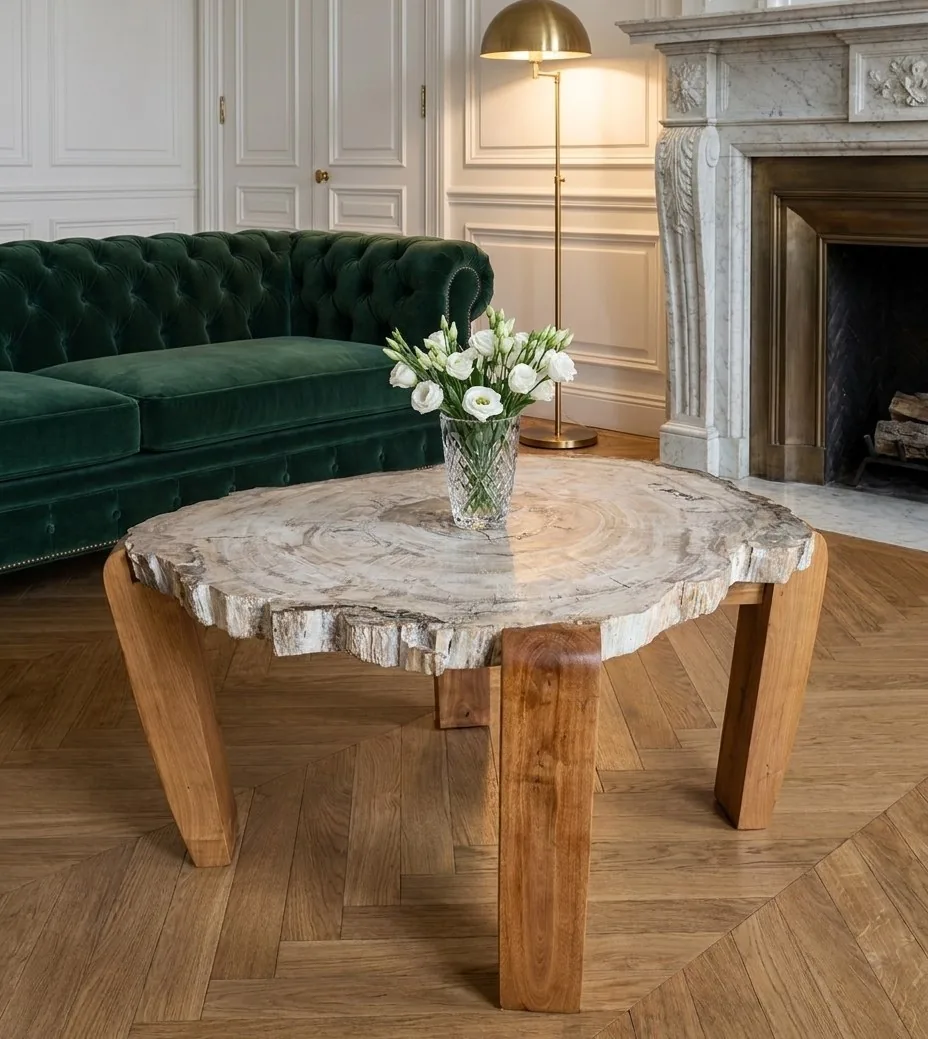
Prenons un exemple de pièce que l’on rencontre dans ce type de clientèle : une table en bois pétrifié vendue comme pièce unique avec un certificat d’authenticité. Chaque plateau est taillé dans un tronc fossilisé, avec un dessin qui n’existe nulle part ailleurs. Le jour d’un sinistre, aucun catalogue ne permet de la remplacer à l’identique : la facture, le certificat et les photographies prises à l’achat aident à établir ce qu’elle était, avec une expertise lorsque nécessaire. Un courtier qui a pris l’habitude de réclamer ces pièces à ses clients, et de les ranger dans leur dossier, transmet un portefeuille beaucoup plus solide.
Qu’est-ce qui rend ce portefeuille attractif pour un repreneur ?
- Des clients fidèles, qui comparent peu les prix et valorisent la qualité du suivi.
- Plusieurs contrats par client : habitation principale et secondaire, objets de valeur, véhicules, responsabilité civile.
- Un besoin réel de conseil, qui protège le cabinet de la concurrence des offres en ligne.
- Des besoins qui évoluent : acquisitions, héritages, déménagements sont autant d’occasions de revoir les garanties.
Ces atouts ne valent que s’ils sont démontrés. Notre article sur l'audit du portefeuille clients avant une cession explique comment mettre en forme la sinistralité, le mix produit et la qualité des données.
Quels points faibles le repreneur va-t-il examiner ?
- La dépendance au cédant. Ces clients ont souvent choisi une personne plus qu’un cabinet. Sans accompagnement, une partie peut partir.
- Des expertises anciennes. Une valeur établie il y a longtemps ne correspond plus forcément au marché ; le repreneur héritera du risque de sous-assurance ou de sur-assurance.
- Des dossiers incomplets : objets assurés sans justificatif, inventaires jamais mis à jour.
- La concentration : quelques clients très importants qui pèsent lourd dans les commissions.
- La dépendance à quelques assureurs spécialisés, avec lesquels il faudra assurer la continuité de la relation.
Comment préparer la transmission des dossiers ?
Commencez plusieurs mois avant la mise en vente.
- Faites l’inventaire des biens assurés client par client, avec pour chacun les justificatifs disponibles et la date de la dernière expertise.
- Relancez les clients dont les dossiers sont incomplets ou les expertises anciennes. C’est aussi une occasion de conseil, utile pour eux comme pour vous.
- Protégez les informations sensibles. Adresses de biens de valeur, inventaires détaillés, dispositifs de protection : ces données intéressent aussi les cambrioleurs. Elles ne figurent jamais dans l’annonce et ne se transmettent qu’à un repreneur identifié, par un moyen sécurisé.
- Préparez la présentation aux assureurs avec qui vous travaillez, pour qu’ils connaissent le repreneur avant la reprise.
- Prévoyez dans l’acte une période d’accompagnement pendant laquelle vous présentez personnellement le repreneur aux clients les plus importants.
Quel repreneur chercher pour ce type de clientèle ?
Un repreneur qui connaît déjà ces garanties et ces assureurs gardera mieux les clients qu’un cabinet généraliste, même solide. Décrivez précisément la typologie dans votre annonce, sans jamais permettre d’identifier un client : « clientèle de particuliers à patrimoine élevé », « contrats objets de valeur et habitations haut de gamme », part des contrats spécialisés d’après vos propres chiffres. Notre article sur la façon de trouver un acheteur qualifié pour un portefeuille IARD détaille les critères à vérifier chez les candidats.
Questions fréquentes
Un portefeuille de clientèle patrimoniale vaut-il plus qu’un portefeuille de particuliers classique ?
Il n’existe pas de règle fixe. La valeur dépend des commissions récurrentes, de la fidélité des clients, de la qualité des dossiers et de la facilité de transmission. Un portefeuille bien documenté, avec plusieurs contrats par client, présente des arguments solides.
Faut-il refaire les expertises avant de vendre ?
Vérifiez les obligations prévues par chaque contrat ; dans tous les cas, des valeurs à jour rassurent le repreneur. À défaut, signalez clairement les dossiers dont l’expertise est ancienne, plutôt que de laisser le repreneur le découvrir.
Comment transmettre des informations aussi sensibles ?
Uniquement à un repreneur identifié, après un engagement de confidentialité, et par un moyen sécurisé. L’annonce reste anonyme et ne contient aucun élément permettant de reconnaître un client ou un bien.
Les clients peuvent-ils refuser le repreneur ?
Oui, ils restent libres de confier leurs contrats à un autre intermédiaire. C’est pourquoi la présentation personnelle par le cédant compte autant pour cette clientèle.