Portefeuille de TPE importatrices et d’artisans : comment le valoriser à la cession
Publié le
Un portefeuille composé de petites entreprises qui importent, fabriquent ou vendent des produits à forte valeur se valorise bien à une condition : que le cédant rende visible ce qui fait sa spécificité. Le repreneur ne paiera pas seulement des commissions ; il achète une connaissance des risques de ces clients (transport de marchandises, stock, responsabilité du fait des produits), des contrats souvent placés auprès d’assureurs spécialisés et une relation de conseil construite dans le temps. Si ces éléments restent dans votre tête, ils ne se vendent pas. S’ils sont documentés, ils deviennent un argument.
Qu’est-ce qui distingue un portefeuille de TPE de l’import et de l’artisanat ?
Ces clients ont rarement un seul contrat. Autour de la multirisque professionnelle et de la responsabilité civile, on retrouve fréquemment :
- l’assurance des marchandises transportées, à l’importation comme lors des expéditions aux clients ;
- l’assurance du stock, parfois sensible à l’humidité, à la chaleur ou au vol ;
- la responsabilité civile du fait des produits vendus, en particulier pour les denrées alimentaires ;
- la perte d’exploitation, quand un sinistre bloque l’activité ;
- pour ceux qui vendent en ligne, des garanties liées au site marchand et aux données des clients.
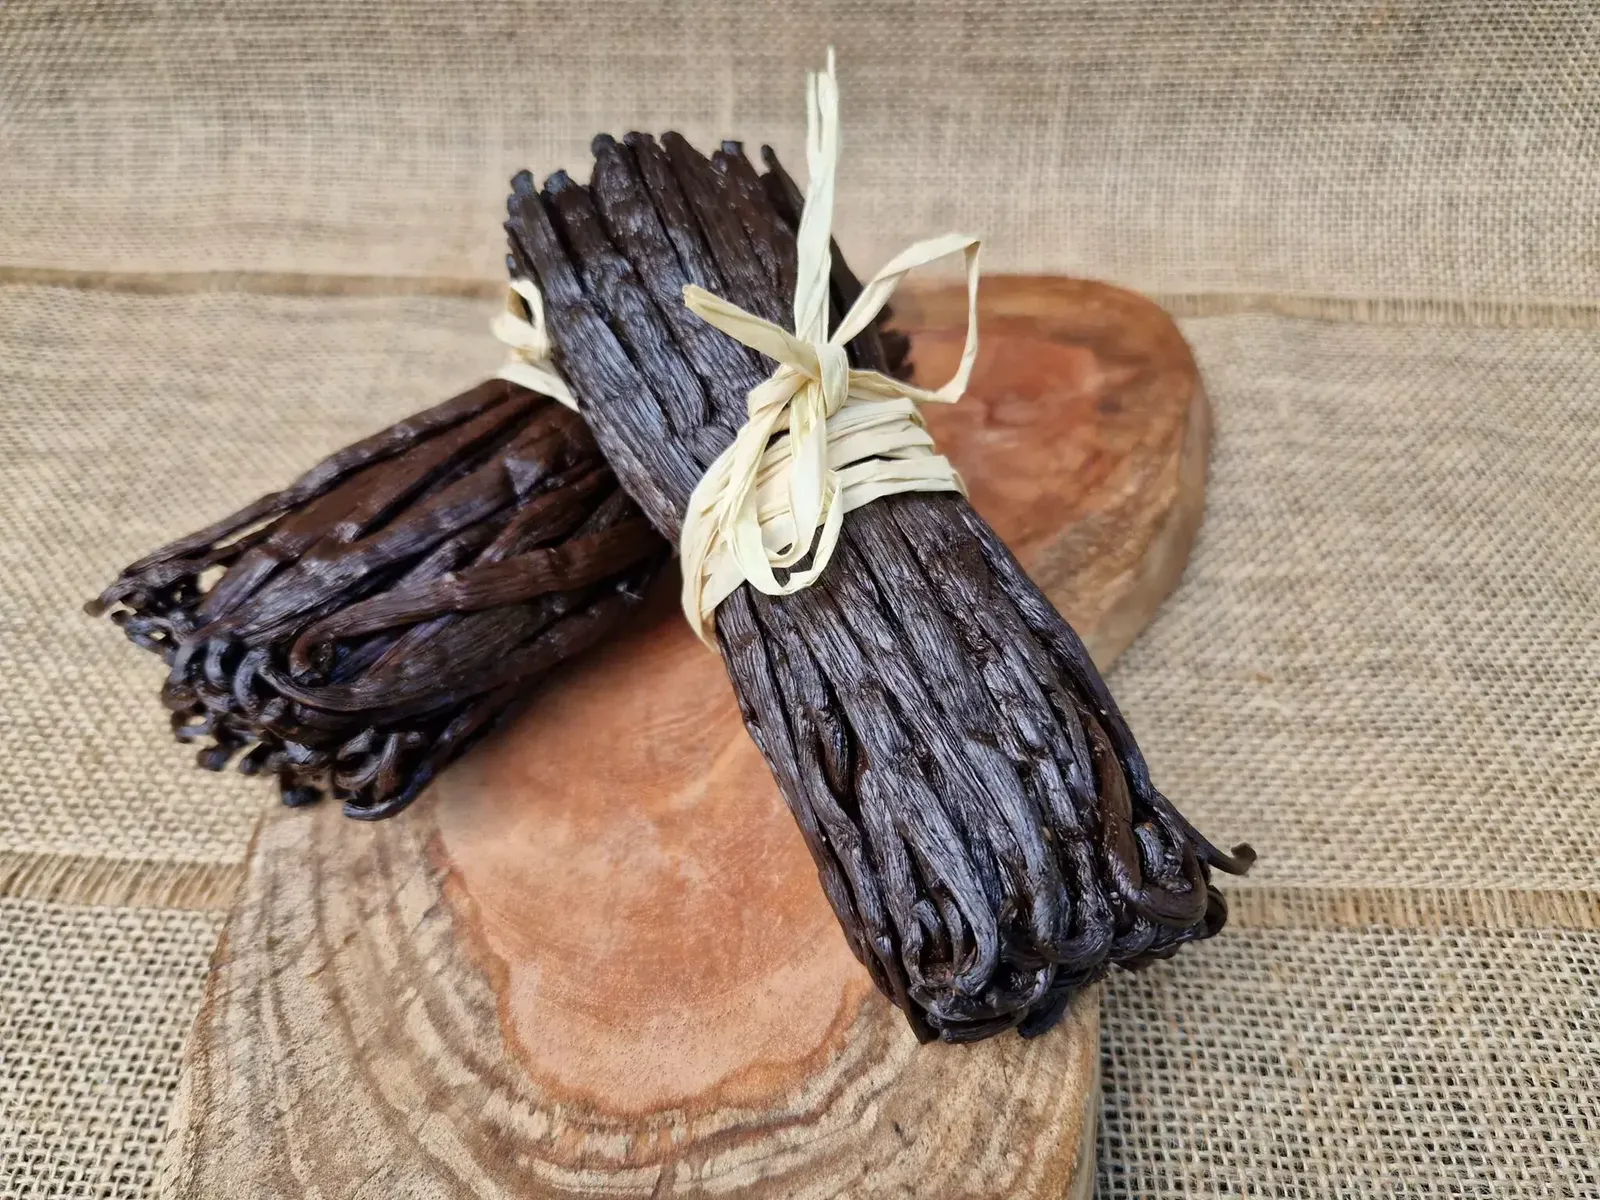
Pour vous représenter ces clients, prenons deux modèles économiques qui existent. Le premier : une épicerie fine qui fait venir de Madagascar de la vanille et des épices, puis les revend par une boutique en ligne de vanille Bourbon et d’épices de Madagascar à des particuliers comme à des professionnels de la restauration. Ses risques : la marchandise importée, un stock de produits naturels à conserver dans de bonnes conditions, des colis expédiés aux clients et la responsabilité liée à des produits consommés.
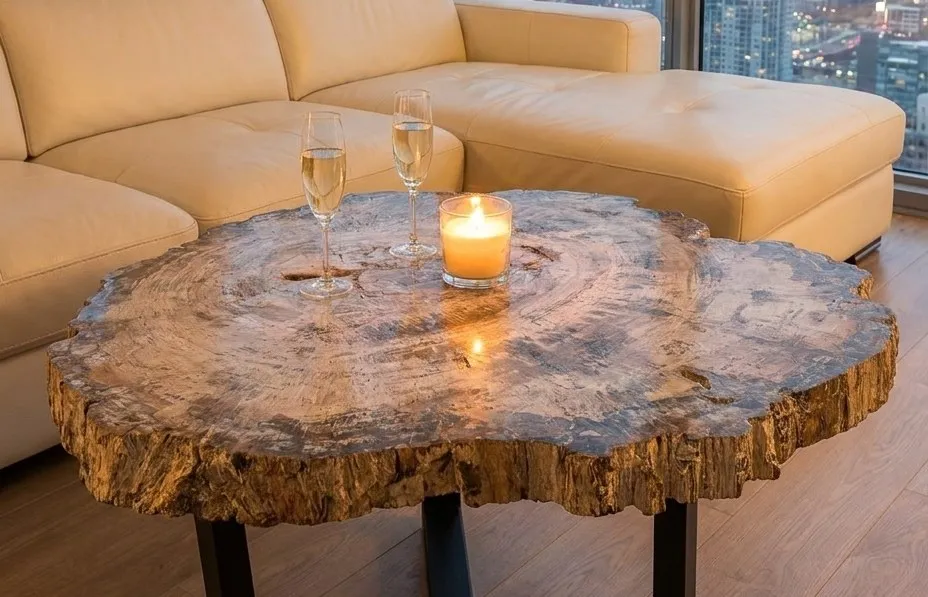
Le second : une marque qui vend des pièces uniques, comme des tables en bois pétrifié, expédiées depuis Madagascar dans le monde entier, emballées sur mesure en caisse bois. Ce transport montre bien la question qui se pose à l’assureur : des objets lourds, de grande valeur unitaire, qui voyagent plusieurs semaines par fret maritime. La valeur à assurer, la preuve de cette valeur et la répartition du risque pendant le transport demandent un vrai travail de conseil.
Nous citons ces entreprises comme exemples de clientèle type, pour illustrer des besoins, et non comme clients d’un cabinet en particulier.
Pourquoi ce type de portefeuille intéresse-t-il les repreneurs ?
Plusieurs caractéristiques plaident en sa faveur :
- plusieurs contrats par client, ce qui renforce le lien et limite les départs ;
- un besoin réel de conseil : un dirigeant de TPE qui importe ne compare pas ses garanties transport sur un comparateur en ligne ;
- un potentiel de développement : quand l’entreprise grandit, ouvre un entrepôt ou vend à l’étranger, ses besoins évoluent.
Mais un repreneur prudent regardera aussi les points faibles :
- la dépendance au cédant, quand le client a choisi une personne plus qu’un cabinet ;
- la dépendance à quelques assureurs spécialisés, avec lesquels il faudra obtenir la continuité de la relation ;
- la concentration : quelques gros clients qui pèsent lourd dans les commissions ;
- la sinistralité transport, qui peut être irrégulière d’une année sur l’autre.
Si vous cherchez vous-même à acheter ce type d’actifs, notre guide pour acheter un portefeuille d’assurance professionnelle détaille les points de contrôle côté acquéreur.
Quelles informations préparer pour défendre votre prix ?
La valeur d’un portefeuille spécialisé se défend avec des documents. Préparez, client par client et sans les identifier dans un premier temps :
- le secteur d’activité et le modèle de l’entreprise (import, fabrication, vente en ligne, vente aux professionnels) ;
- la liste des contrats, leurs assureurs et leurs échéances ;
- pour les marchandises transportées : qui assure quoi. Selon les conditions de vente convenues avec les fournisseurs et les clients (les Incoterms en commerce international), le risque du transport pèse sur le vendeur ou sur l’acheteur ; notez pour chaque client à quel moment sa garantie commence et s’arrête ;
- la sinistralité des dernières années et les sinistres en cours ;
- les dossiers de recueil des besoins et les conseils formulés, qui montrent la qualité de votre suivi.
Cet effort rejoint l'audit du portefeuille clients avant la cession : sinistralité, mix produit et qualité des données sont les trois sujets qui font varier le prix.
Comment présenter ces clients dans votre annonce ?
Une annonce de cession reste anonyme : aucun nom de client, aucun élément qui permettrait de les reconnaître. Vous pouvez en revanche décrire précisément la typologie :
- « petites entreprises de l’import alimentaire », « artisans et fabricants de mobilier », « commerces en ligne » ;
- les familles de contrats présentes (multirisque, responsabilité civile, marchandises transportées, stock) ;
- la part de clients professionnels dans le portefeuille, d’après vos propres chiffres ;
- votre disponibilité pour accompagner le repreneur.
Les informations détaillées ne se transmettent qu’ensuite, à un repreneur identifié et après engagement de confidentialité.
Comment réussir la transition avec des clients qui comptent sur vous ?
Ces dirigeants vous appellent quand un conteneur arrive endommagé ou qu’un client se plaint d’un produit. Le jour de la cession, ils doivent savoir à qui s’adresser. Prévoyez dans l’acte :
- une période d’accompagnement pendant laquelle vous présentez le repreneur aux clients les plus importants ;
- une présentation aux assureurs spécialisés, pour assurer la continuité de la relation ;
- la transmission des sinistres en cours, dossier par dossier.
Côté repreneur, la reprise de contact obéit à des règles précises, détaillées dans notre article sur la façon de rappeler les clients après le rachat d’un portefeuille. Pour des clients professionnels, la CNIL admet la prospection téléphonique fondée sur l’intérêt légitime lorsque l’appel a un rapport avec leur activité, avec information et possibilité de s’opposer simplement.
Questions fréquentes
Un portefeuille de TPE vaut-il plus qu’un portefeuille de particuliers ?
Il n’existe pas de règle fixe. La valeur dépend des commissions récurrentes, de la fidélité des clients, de la sinistralité et de la facilité de transmission. Un portefeuille de TPE bien documenté, avec plusieurs contrats par client, présente souvent des arguments solides ; un portefeuille qui dépend de quelques gros clients ou d’un seul assureur sera examiné de plus près.
Faut-il trouver un repreneur spécialisé dans les risques d’entreprise ?
C’est préférable pour les contrats techniques comme l’assurance des marchandises transportées. Un repreneur qui connaît déjà ces garanties et ces assureurs aura moins de difficultés à conserver les clients.
Peut-on céder seulement la partie professionnelle de son portefeuille ?
Oui, une cession partielle est possible. Elle demande de bien délimiter les clients et les contrats cédés, et de prévoir une clause de non-concurrence adaptée à ce périmètre.
Dois-je prévenir les assureurs avant de publier l’annonce ?
Ce n’est pas nécessaire au stade de l’annonce, qui reste anonyme. En revanche, la continuité des conventions avec les assureurs se prépare avant la signature : c’est souvent une condition du repreneur.